


Покупка жилья в северных регионах связана с расходами, которые сложно сравнивать с обычной ипотекой в других частях страны. Поэтому для жителей и специалистов Арктической зоны особенно важны программы с государственной поддержкой. Один из таких инструментов — льготная ипотека для Дальнего Востока и Арктики. Главный вопрос потенциального заемщика обычно звучит просто: какой арктическая ипотека процент предусматривает и действительно ли ставка будет одинаковой для всех? Давайте разбираться.
Какой процент
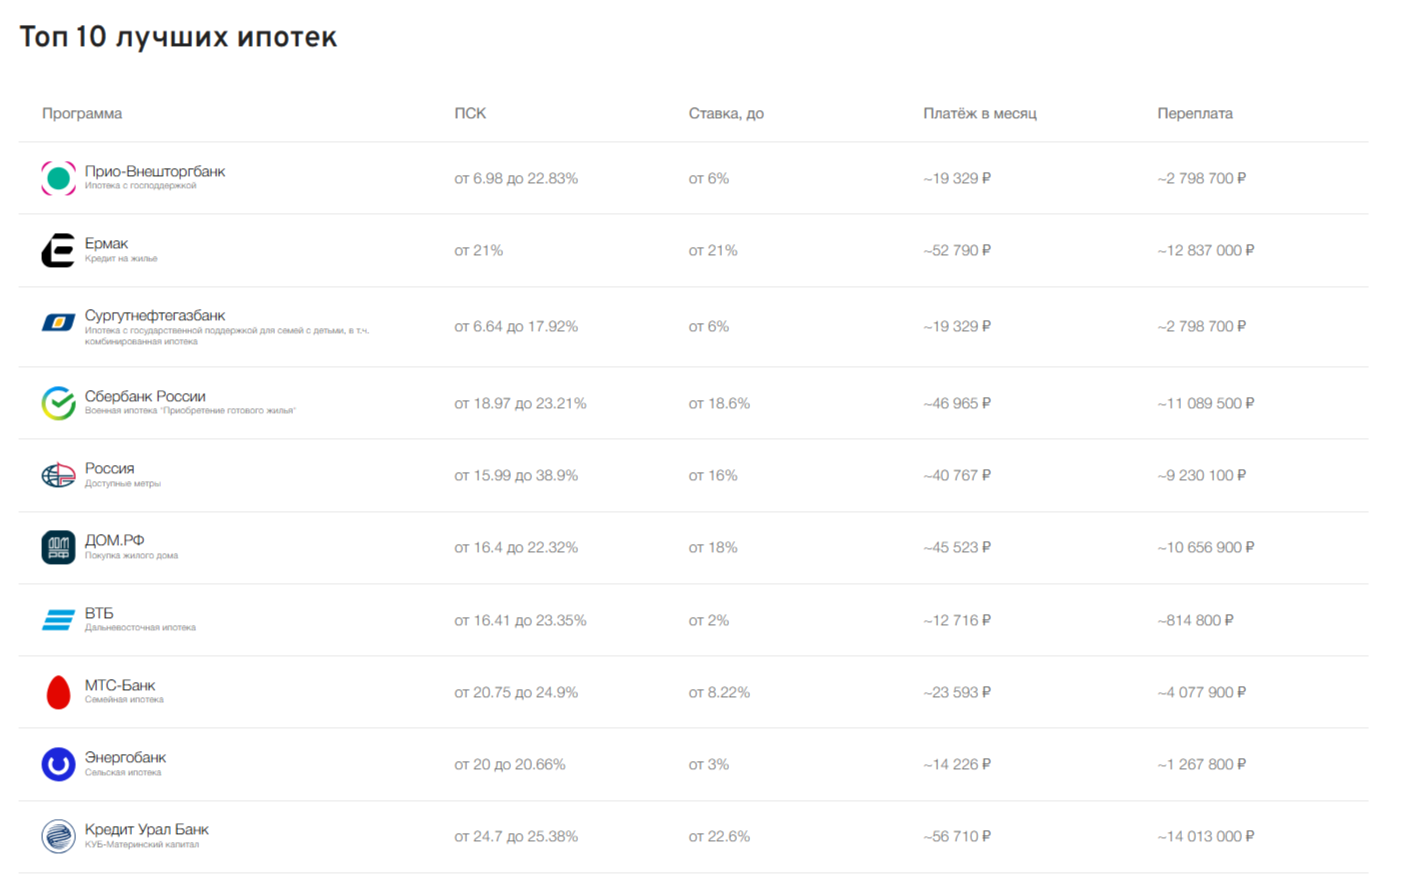
Арктическая ипотека является частью льготной программы, объединяющей Дальневосточную и Арктическую ипотеку. Базовая ставка по программе на ЕвроКредит.ру — до 2% годовых при соблюдении установленных требований. Важно различать максимальную льготную ставку и окончательные условия конкретного кредитного договора. Банк оценивает заемщика, объект недвижимости, срок кредита, первоначальный взнос и другие параметры, поэтому перед оформлением необходимо получить индивидуальный расчёт. Государственная поддержка позволяет сделать стоимость заемных средств значительно ниже стандартных ипотечных предложений. Именно процентная ставка становится одним из главных преимуществ программы для тех, кто соответствует её требованиям.
Кто может воспользоваться программой
Льготная ставка предоставляется не просто по факту проживания на севере. Программа предусматривает определённые категории заемщиков и требования к территории, объекту недвижимости и цели кредитования. В числе потенциальных участников могут быть молодые семьи, работники определённых организаций и специалисты, переезжающие в регионы Дальнего Востока и Арктической зоны. Конкретные критерии зависят от действующей редакции правил программы. Перед подачей заявки стоит проверить сразу несколько параметров:
- подходит ли регион проживания или работы под условия программы;
- относится ли заемщик к предусмотренной категории;
- соответствует ли выбранное жильё установленным требованиям;
- можно ли использовать программу для конкретной цели — покупки или строительства.
Такой предварительный анализ помогает избежать ситуации, когда подходящая по цене квартира оказывается неподходящей для льготного кредитования.
Что можно купить с использованием льготной ипотеки
Программа рассчитана прежде всего на приобретение или строительство жилья на определённых территориях. В зависимости от ситуации речь может идти о квартире в новостройке, готовом доме или строительстве собственного объекта. Особое значение имеет расположение недвижимости. Недостаточно, чтобы дом просто находился в северном регионе: конкретный населённый пункт должен соответствовать требованиям программы. Поэтому выбирать объект недвижимости только исходя из цены или площади не стоит. Сначала лучше проверить его соответствие условиям льготной ипотеки, а уже затем переходить к обсуждению сделки с продавцом.
Почему нельзя смотреть только на процент
Даже ставка 2% не означает, что ипотека автоматически окажется выгодной в любой ситуации. Итоговая стоимость кредита зависит от суммы займа, срока, первоначального взноса и дополнительных расходов. Например, при большой сумме кредита увеличение срока снижает ежемесячный платёж, но растягивает финансовые обязательства на большее количество лет. При существенном первоначальном взносе ситуация обратная: сумма долга уменьшается, а вместе с ней снижается и переплата. При сравнении предложений полезно смотреть не только на процент, но и на:
- размер первоначального взноса;
- максимальную сумму кредита;
- срок кредитования;
- требования к недвижимости;
- дополнительные расходы при оформлении;
- условия досрочного погашения.
Такой подход позволяет оценить не красивую цифру в рекламе, а реальную финансовую нагрузку.
Что проверить перед подачей заявки
Ипотека начинается не с подписания договора, а с проверки собственных возможностей. Даже льготная ставка требует стабильного дохода и запаса средств на расходы, связанные с покупкой жилья. Желательно заранее рассчитать несколько сценариев: комфортный платёж, допустимое увеличение расходов и возможность досрочного погашения. Отдельно стоит оставить финансовый резерв, поскольку после покупки недвижимости появляются затраты на ремонт, переезд, мебель, коммунальные платежи и обслуживание жилья. Если условия программы меняются, актуальную информацию нужно проверять непосредственно перед подачей документов. Правила государственной поддержки устанавливаются нормативными актами и могут корректироваться.
Кому особенно важно рассмотреть эту программу
Арктическая ипотека может быть интересна тем, кто планирует долгосрочно жить и работать в северных регионах и соответствует требованиям государственной программы. При ставке до 2% разница со стандартной рыночной ипотекой способна существенно влиять на размер ежемесячного платежа и общую переплату. При этом льготная ипотека — не повод торопиться с покупкой. Сначала стоит проверить право на участие, затем подобрать подходящий объект и только после этого сравнивать кредитные предложения.
Именно последовательный расчёт помогает понять, насколько программа подходит конкретной семье и какую финансовую нагрузку покупка жилья создаст на годы вперёд.